
13.10.2026 | Zprávy
Vícegenerační domácnosti o tom často vedou spory.
Bydlet pod jednou střechou s rodiči, prarodiči nebo dospělými dětmi je v Česku běžné. Podle průzkumu Buřinky (Stavební spořitelny České spořitelny) tak žije zhruba třetina obyvatel rodinných domů. Jakmile ale přijde na pořad dne rekonstrukce domu, poklidné soužití bývá ohroženo. Třetina lidí, kteří dům sdílí s další generací, řeší kolem oprav a modernizace časté nebo alespoň příležitostné spory. Mladí lidé ve věku 25 až 39 let vnímají spory dokonce ve více než 43 % případů.
Podle průzkumu je nejčastějším spouštěčem konfliktu otázka, zda je rekonstrukce vůbec nutná. Tento důvod uvedlo 45 % z těch, kteří ve vícegeneračním bydlení nějaký spor zažili. Dalšími nejčastějšími důvody jsou peníze, tedy to, jak bude rekonstrukce financována a jak se kdo bude podílet (34 %), dále pak vzhled a styl budoucí podoby domu (33 %). Čtvrtým nejuváděnějším důvodem byly neshody ohledně způsobu provedení rekonstrukce – zda se vše zvládne svépomocí, nebo je nutné najmout firmu (30 %).
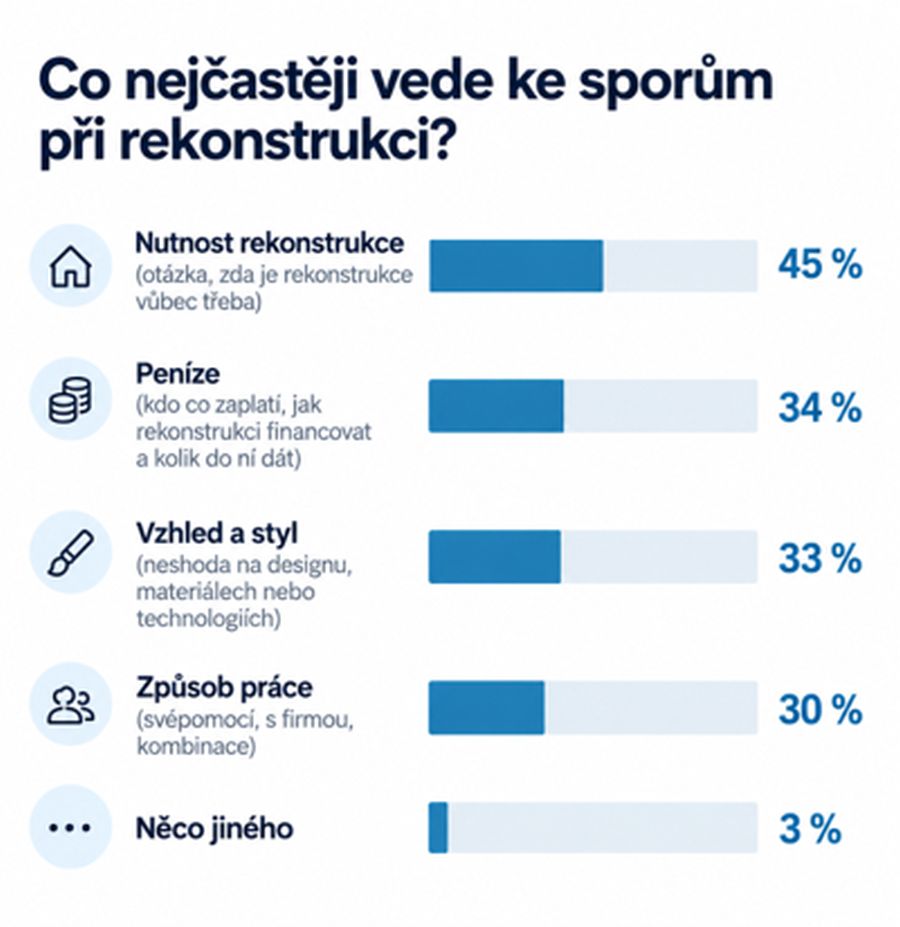
Zdroj: Reprezentativní kvantitativní průzkum agentury Data Stories pro Stavební spořitelnu České spořitelny
N = 1 206 majitelů rodinných domů ve věku 25 až 65 let, sběr dat probíhal prostřednictvím online panelu od 3. do 8. 6. 2026.
Spory se navíc často neuzavřou dohodou. „Jen polovina domácností se na řešení nakonec shodne. Ve druhé polovině případů spor končí prosazením řešení jedné ze stran, odložením či úplným zrušením rekonstrukce, anebo zkrátka jen nedořešením situace,“ komentuje výsledky průzkumu Milan Pospíšil, manažer úvěrů z Buřinky. To přitom často vede k prodlužování života v nepohodlí a u mnohých domů i ke zbytečně vysokým účtům za energie. „Přitom dobře navržená a provedená rekonstrukce dokáže spotřebu energie na vytápění snížit v průměru o dvě třetiny, u starších a energeticky náročných domů může jít klidně o devadesát procent,“ upozorňuje Milan Pospíšil.
V patové situaci je například sedmatřicetiletá paní Pavla. „Bydlíme s manželem a dcerou v horním patře domu, který manžel a jeho rodiče zdědili po smrti prarodičů. Dům je přes 60. let starý a kompletní rekonstrukcí ještě neprošel. Řešilo se vždy jen to nejnutnější. Potřeboval by hlavně novou fasádu, okna a zateplení, protože teď to vypadá hrozně a za energie platíme majlant,“ popisuje svou situaci a dodává: „Manželovi rodiče ale myšlenku na rekonstrukci opakovaně odsouvají. Myslím si, že jim nejde ani tak o peníze, nelíbí se jim spíš představa nepohodlí a zdá se jim, že dům není v až tak špatném stavu. Zateplení se navíc bojí.“
“Téma rekonstrukce se jednou za čas snažíme nadhodit, včetně toho, že většinu zaplatíme, ale tchýně si vždycky najde důvod, proč je to podle ní zbytečné a proč by to nám všem akorát zkomplikovalo život,“ stěžuje si Pavla.
Stavební spořitelna jako průvodce rekonstrukcí: Jak proměnit dohady ve fakta
V situacích, kdy se rodina nemůže shodnout na nutnosti oprav nebo se obává nepohodlí a investic, pomohou konkrétní čísla. S posouzením stavu domu a návrhem vhodných opatření pomůže nezávislý energetický specialista, případně mohou lidé využít i jiné dostupné nástroje.
„Místo emocí a dohadů je vždy lepší řešit data a fakta. Zájemcům o rekonstrukci bezplatně nabízíme tzv. energetickou studii. Na základě vyplněných údajů zhodnotíme orientační stav budovy, navrhneme konkrétní opatření a spočítáme budoucí úspory za energie. Když váhající strana vidí černé na bílém, o kolik se sníží měsíční účty, argumenty o 'zbytečnosti' často padají,“ vysvětluje Milan Pospíšil. Ve studii nabídneme tři varianty rekonstrukce, včetně návrhu financování a možností využití státní podpory, která může celkovou finanční zátěž snížit.
Peníze až na prvním místě
Ne vždy je to ale starší generace, kdo rekonstrukci blokuje. Čerstvý sedmdesátník Karel sdílí velký patrový dům s dcerou a zetěm. „Manželka před dvěma lety zemřela a předtím byla delší dobu nemocná, takže práce na domě šly dlouho stranou. Teď jsme v situaci, kdy se nám to celé téměř rozpadá pod rukama. Já jsem většinu svých úspor dal za nutné bezbariérové úpravy interiéru, protože špatně chodím, ale dům by potřeboval kompletní rekonstrukci, včetně střechy a zateplení, což znamená několik milionů. Mladým se do toho ale nechce. Původně jsme něco naplánovali, i jsme poptali nějaké firmy, ale zeť mezitím přišel o práci a prý chtějí založit rodinu, takže celkovou rekonstrukci z finančních důvodů odmítají. Navíc přišli s tím, že to přece všechno můžeme dělat postupně a víceméně sami. Mně se to nezdá, ale hádat se nechci.“
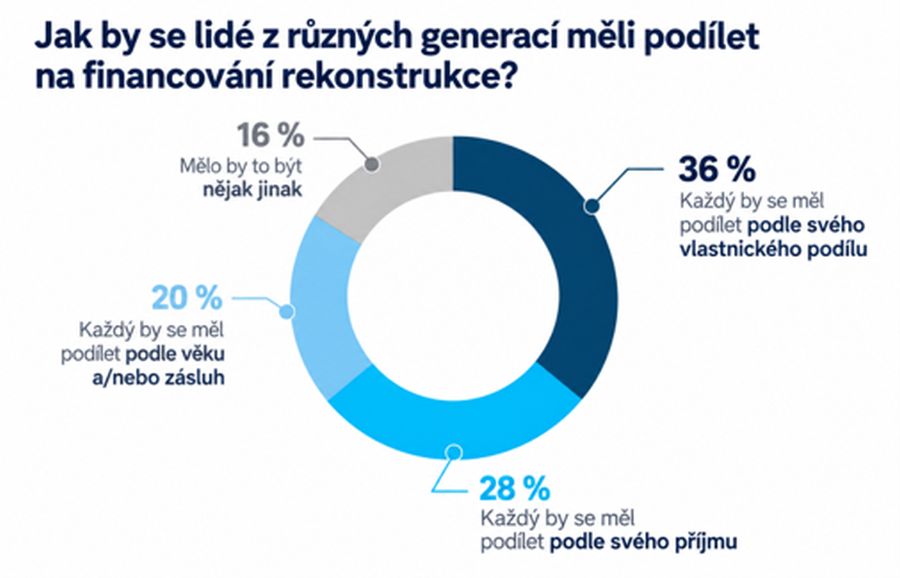
Podobné situace řeší podle průzkumu Buřinky domácnosti běžně. Na otázku, jak by se v rámci vícegeneračních rekonstrukcí měli podílet jednotliví členové na financování, odpovědělo 36 % lidí, že by měl každý přispívat dle svého vlastnického podílu, 28 % by financování rozdělilo podle výše příjmů každého ze členů domácnosti a 20 % by zohlednilo věk či zásluhy.
O úvěr se může rodina podělit
Právě rozdílné představy o tom, kdo a do jaké míry by měl rekonstrukci platit, často vedou k patovým situacím. Řešením, které tyto odlišné pohledy alespoň částečně propojí, může být rozložení úvěru mezi více generací. U Buřinky mohou o jeden úvěr společně požádat až čtyři spoludlužníci. Vedle partnerů se tak mohou společně zapojit také rodiče nebo prarodiče – i příjem ze starobního důchodu je totiž brán jako plnohodnotný a stabilní zdroj příjmu. Pokud dům formálně vlastní rodiče, ale rekonstrukci financují děti (či naopak), lze vše snadno ošetřit, například nastavením financování pro osobu blízkou nebo nájemní smlouvou.
Moderní financování dokáže rodinám rozvázat ruce. Stejně tak je možné pro zjednodušení sloučit více stávajících úvěrů na bydlení do jednoho výhodnějšího.
Společný úvěr není nutné vyčerpat celý
Může se stát, že se plánovaný rozpočet během prací změní a část půjčených peněz se nakonec vůbec nevyužije. „S bratrem jsme si vzali úvěr na kompletní rekonstrukci střechy a podkroví. Počítali jsme s tím, že většinu prací zadáme firmě. Nakonec nám ale hodně pomohli kamarádi z oboru, takže jsme velkou část zvládli svépomocí. Ušetřili jsme dost materiálu i financí za práci a i když některé jiné věci nakonec vyšly dráž, zjistili jsme, že půjčenou částku ani celou nespotřebujeme,“ popisuje pětatřicetiletý Tomáš.
U účelových úvěrů určených na bydlení u Buřinky platí, že část peněz lze ponechat nevyčerpanou. „Až 20 % takového úvěru lze ponechat nevyčerpaných bez jakékoliv sankce. Všechny skutečně vyčerpané prostředky ale musí být do roka doloženy jejich účelovým využitím,“ dodává odborník. Pokud se naopak potřebná částka během renovace navýší, lze situaci řešit například refinancováním stávajícího úvěru nebo sjednáním dalšího samostatného úvěru.
Vícegenerační bydlení šetří náklady, samotná rekonstrukce ale vyžaduje jasnou shodu ve všech oblastech. Klíčem k úspěchu je sladit představy všech generací, čemuž pomáhá i flexibilita moderních finančních nástrojů. Ty dnes umožňují jak sdílení úvěru v rámci rodiny, tak přizpůsobení jeho čerpání podle toho, jak se plány v čase vyvíjejí.
O průzkumu
Průzkum pro Stavební spořitelnu České spořitelny (Buřinku) realizovala výzkumná agentura Data Stories ve spolupráci s agenturou Confess. Cílem bylo lépe porozumět postojům majitelů rodinných domů k energeticky úsporným rekonstrukcím, identifikovat hlavní bariéry, motivace a očekávání spojená s renovacemi. Výzkum kombinoval kvalitativní a kvantitativní část. Kvalitativní fáze zahrnovala 18 hloubkových rozhovorů s vlastníky či spoluvlastníky rodinných domů, které proběhly ve dnech 19.–25. května 2026. Na ni navázal reprezentativní kvantitativní průzkum mezi 1 206 majiteli rodinných domů ve věku 25 až 65 let. Sběr dat probíhal prostřednictvím online panelu od 3. do 8. června 2026, přičemž respondenti byli vybráni kvótním výběrem podle pohlaví, věku a regionu.